Perkembangan teknologi digital telah memperluas akses generasi muda Indonesia terhadap berbagai layanan keuangan. Namun, temuan terbaru Otoritas Jasa Keuangan (OJK) menunjukkan bahwa kemudahan akses tersebut belum diimbangi dengan pemahaman yang memadai dalam mengelola keuangan secara bijak. Kondisi ini memunculkan kesenjangan antara inklusi dan literasi keuangan yang berpotensi menimbulkan risiko jangka panjang bagi stabilitas finansial individu maupun sistem secara keseluruhan.
## Temuan Survei Nasional Literasi dan Inklusi Keuangan 2026
Data Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 menjadi cerminan jelas dari fenomena tersebut. Tingkat literasi keuangan di kalangan pelajar dan mahasiswa tercatat sebesar 62,72 persen. Angka ini berada di bawah capaian nasional yang mencapai 69,57 persen. Sebaliknya, tingkat inklusi keuangan kelompok yang sama sudah sangat tinggi, yakni 92,76 persen, hampir menyamai angka nasional sebesar 93,61 persen.
Perbedaan ini mengindikasikan bahwa sebagian besar anak muda telah menjadi pengguna aktif produk dan layanan keuangan, tetapi belum semuanya memiliki bekal pengetahuan yang cukup mengenai risiko serta cara pengelolaan yang tepat. Kesenjangan tersebut menjadi sinyal penting bagi pembuat kebijakan dan lembaga keuangan untuk memperkuat edukasi, bukan sekadar memperluas jangkauan layanan.
## Pernyataan OJK: Dari Pengguna Menjadi Pengambil Keputusan
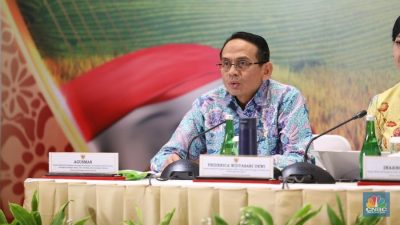
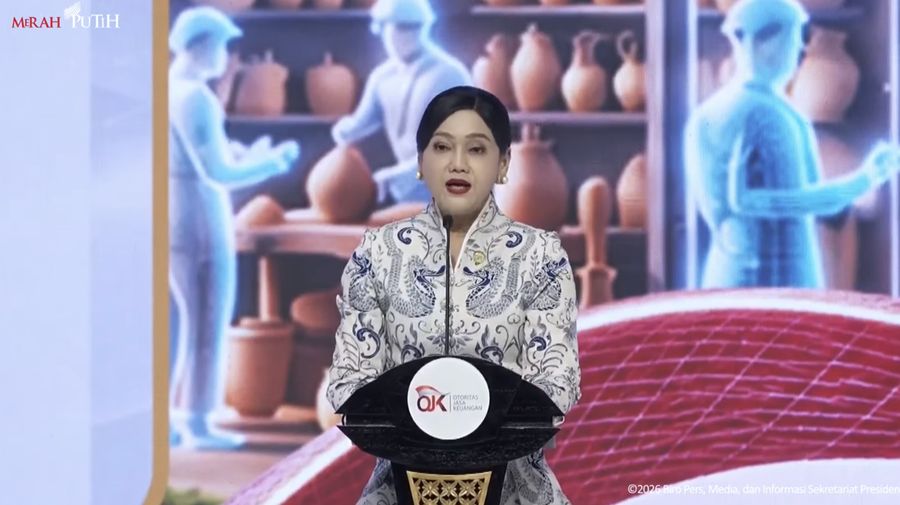
Ketua Dewan Komisioner OJK Friderica Widyasari Dewi menekankan bahwa semakin banyaknya anak muda yang memanfaatkan layanan keuangan digital tidak otomatis diikuti kemampuan mengelola uang secara bijaksana. Menurutnya, kesenjangan literasi dan inklusi memperlihatkan bahwa generasi muda kerap menjadi pengguna tanpa pemahaman memadai atas risiko yang melekat.
Ia menegaskan pentingnya langkah konkret. “Mimpi besar harus diiringi dengan langkah nyata, termasuk belajar mengelola keuangan secara bijak,” ujarnya dalam keterangan tertulis pada Selasa, 17 November 2026. Friderica, yang akrab disapa Kiki, mengingatkan bahwa literasi keuangan perlu dibangun sejak dini agar generasi muda tidak hanya menjadi konsumen jasa keuangan, tetapi mampu mengambil keputusan finansial yang tepat.
## Kemudahan Digital dan Risiko yang Menyertainya
Kemajuan teknologi memang membuka pintu akses yang lebih lebar. Layanan seperti mobile banking, internet banking, hingga pembayaran melalui QRIS memudahkan transaksi sehari-hari. Di sisi lain, kemudahan tersebut membawa risiko nyata, antara lain penyalahgunaan data pribadi, serangan siber, dan penipuan digital. Tanpa literasi yang memadai, anak muda lebih rentan menjadi korban praktik-praktik tersebut.
## Pengaruh Perilaku Konsumtif dan Fenomena Sosial
Selain risiko teknis, generasi muda juga menghadapi tekanan perilaku konsumtif yang diperkuat media sosial. Fenomena seperti You Only Live Once (YOLO), Fear of Missing Out (FOMO), serta Fear of Other People’s Opinion (FOPO) dapat mendorong pengeluaran impulsif dan melemahkan disiplin keuangan. OJK mengingatkan pentingnya kewaspadaan terhadap pengaruh tersebut agar kebiasaan finansial tetap sehat.
Friderica menambahkan bahwa masa depan tidak ditentukan oleh asal-usul seseorang, melainkan oleh keberanian melangkah dan kebiasaan baik yang dibangun sejak hari ini. Pesan ini menegaskan peran habit finansial sebagai fondasi kemandirian ekonomi jangka panjang.
## Dukungan Temuan OECD dan Implikasi Praktis
Pentingnya literasi keuangan sejak usia sekolah diperkuat oleh temuan Organisasi untuk Kerja Sama dan Pembangunan Ekonomi (OECD). Pelajar dengan tingkat literasi keuangan yang lebih baik memiliki kemungkinan 72 persen lebih tinggi untuk menabung serta 50 persen lebih tinggi untuk membandingkan harga sebelum membeli. Data ini menggarisbawahi bahwa pemahaman keuangan berpengaruh langsung pada perilaku sehari-hari yang lebih rasional.
## Langkah yang Didorong OJK bagi Generasi Muda
Berdasarkan temuan tersebut, OJK mendorong anak muda untuk mulai membangun kebiasaan finansial yang sehat. Langkah praktis yang disarankan meliputi pencatatan pemasukan dan pengeluaran, pembedaan antara kebutuhan dan keinginan, serta penyusunan anggaran dengan prinsip 50/30/20 yang disesuaikan dengan kondisi keuangan masing-masing.
Generasi muda juga diarahkan untuk mulai mengenal investasi secara bertahap, dengan memahami tujuan dan risiko setiap instrumen yang dipilih. Kebiasaan menabung dapat ditumbuhkan sejak dini melalui produk Simpanan Pelajar (SimPel), yang dirancang agar akses tabungan lebih mudah bagi pelajar.
## Makna Kesenjangan bagi Kebijakan dan Masa Depan Finansial
Kesenjangan antara inklusi yang hampir merata dan literasi yang masih tertinggal menyiratkan bahwa perluasan akses saja tidak cukup. Tanpa penguatan pemahaman, peningkatan penggunaan layanan keuangan digital berpotensi memperbesar eksposur terhadap risiko fraud, utang konsumtif, dan keputusan investasi yang kurang tepat. Upaya edukasi yang terstruktur di lingkungan sekolah dan perguruan tinggi menjadi semakin relevan agar generasi muda mampu memanfaatkan kemajuan digital secara bijak dan berkelanjutan.