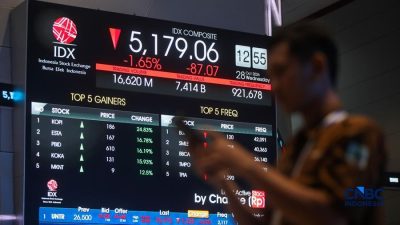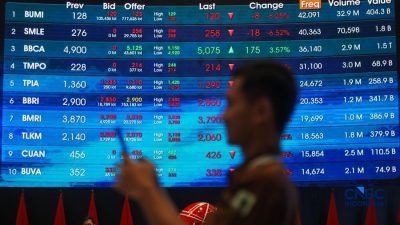
Indeks Harga Saham Gabungan (IHSG) menutup sesi perdagangan Senin, 16 November, di wilayah negatif setelah melemah 0,44 persen dan berakhir di level 5.320,98. Pergerakan indeks mencerminkan tekanan yang cukup merata di sejumlah emiten besar, meskipun beberapa saham blue chip berhasil memberikan penopang.
## Pergerakan IHSG dan Saham Penopang
Di antara saham yang menahan laju koreksi indeks adalah ASII yang menguat 3,64 persen, BBRI yang naik 1,82 persen, serta BBRI yang menguat 1,31 persen. Sebaliknya, pelemahan signifikan datang dari AMMN yang turun 4,62 persen, BRMS yang melemah 6,90 persen, dan TPIA yang terkoreksi 5,32 persen. Ketiga emiten tersebut memberikan kontribusi besar terhadap penurunan IHSG.
Aliran dana investor asing juga menunjukkan sentimen hati-hati. Di pasar reguler, asing mencatatkan net sell sebesar Rp303,29 miliar, sementara di seluruh pasar net sell tercatat Rp169,99 miliar. Secara sektoral, tujuh dari sebelas sektor perdagangan ditutup melemah. Sektor Basic Industry menjadi penekan terberat dengan penurunan 4,34 persen, sedangkan sektor Finance tampil sebagai penopang utama dengan penguatan 0,49 persen.
## Tekanan Global dan Sentimen Sektor Tambang
Tekanan tidak hanya muncul dari dalam negeri. Bursa saham Amerika Serikat juga ditutup melemah: Dow Jones turun 1,41 persen ke level 51.608, S&P 500 melemah 1,92 persen ke 7.416, dan Nasdaq terkoreksi 2,49 persen ke 24.509. Koreksi di Wall Street menambah kehati-hatian investor di pasar emerging market, termasuk Indonesia.
Di dalam negeri, sektor pertambangan menghadapi ketidakpastian tambahan terkait rencana peningkatan porsi manfaat ekonomi bagi negara hingga minimal 70 persen. Rencana tersebut memunculkan kekhawatiran terhadap profitabilitas emiten tambang ke depan. ETF EIDO melemah 0,85 persen, meskipun indeks MSCI Indonesia justru mencatatkan kenaikan 1,16 persen, menandakan perbedaan persepsi antara instrumen terkait Indonesia di pasar global.
## Kinerja Emiten: Dharma Polimetal (DRMA)
Dari sisi fundamental emiten, Dharma Polimetal (DRMA) melaporkan pertumbuhan pendapatan 16 persen secara tahunan (YoY) menjadi Rp5,10 triliun hingga September 2026 (9M26). Capaian ini melampaui target manajemen sekaligus di atas laju pertumbuhan industri.
Segmen kendaraan roda dua menjadi kontributor utama, tumbuh 10,40 persen YoY menjadi Rp3,01 triliun dari Rp2,72 triliun pada 9M25. Pertumbuhan tersebut ditopang perbaikan bauran produk dan kenaikan pangsa pasar. Segmen kendaraan roda empat juga mencatat lonjakan pendapatan 31,30 persen YoY menjadi Rp1,30 triliun, dari sebelumnya Rp988 miliar, seiring naiknya volume penjualan.
Namun, kenaikan harga bahan baku—terutama plastik, aluminium, dan tembaga—serta pelemahan nilai tukar rupiah menekan margin. Gross profit margin turun menjadi 16,80 persen dari 17,40 persen pada 9M25, sementara net margin menyusut menjadi 9,40 persen dari 9,60 persen. Meski demikian, laba bersih DRMA masih tumbuh 14,20 persen YoY menjadi Rp479 miliar.
Manajemen menargetkan net margin sekitar 10 persen pada 2026, didukung realisasi pendapatan hingga Oktober 2026 (10M26) yang sudah mendekati capaian sepanjang 2025 serta upaya efisiensi operasional. Untuk 2027, DRMA membidik pertumbuhan pendapatan 10 persen YoY dengan net margin 10 persen. Peluang tambahan datang dari kenaikan persyaratan Tingkat Komponen Dalam Negeri (TKDN) kendaraan listrik dari 40 persen menjadi 60 persen mulai 1 Januari 2027. Kebijakan ini berpotensi meningkatkan penyerapan komponen lokal, sementara DRMA telah memperoleh pesanan dari BYD dan Chery.
## Kinerja Emiten: Aneka Tambang (ANTM)
Aneka Tambang (ANTM) membukukan kenaikan laba bersih 46 persen YoY menjadi Rp9,70 triliun hingga 9M26. Pertumbuhan ini ditopang pendapatan yang naik 23 persen YoY menjadi Rp88,48 triliun. Margin laba bersih perusahaan juga membaik dari 9 persen menjadi 11 persen.
Segmen logam mulia tetap menjadi kontributor terbesar dengan pendapatan Rp68,80 triliun, atau sekitar 78 persen dari total pendapatan. Penjualan emas meningkat 17 persen YoY menjadi 25,2 ton. Segmen nikel mencatat lonjakan pendapatan 52 persen YoY menjadi sekitar Rp17 triliun dan menjadi salah satu penopang utama profitabilitas. Segmen bauksit dan alumina juga tumbuh 35 persen YoY menjadi Rp2,60 triliun.
Meskipun kinerja hingga September 2026 solid, manajemen melakukan penyesuaian proyeksi operasional. Target penjualan bijih nikel 2026 dipangkas menjadi sekitar 15 juta wet metric ton (wmt), lebih rendah dari kuota Rencana Kerja dan Anggaran Biaya (RKAB) sebesar 19 juta wmt. Harga jual nikel pada kuartal IV-2026 diperkirakan melandai ke kisaran USD55–60 per wmt, dibandingkan USD69,10 per wmt pada 3Q26. Target penjualan emas pada 4Q26 juga disesuaikan menjadi 2–2,5 ton per bulan seiring melemahnya permintaan.
## Dividen Interim Wintermar Offshore Marine (WINS)
Wintermar Offshore Marine (WINS) menetapkan pembagian dividen tunai interim untuk tahun buku 2026 sebesar Rp5 per saham, dengan total nilai sekitar Rp22,31 miliar. Dividen tersebut bersumber dari sebagian laba komprehensif berdasarkan laporan keuangan per 30 September 2026.
Pada perdagangan Senin (16/11), saham WINS ditutup di Rp520 per saham, sehingga dividend yield interim tersebut setara sekitar 0,96 persen berdasarkan harga penutupan terakhir. Cum date untuk pasar reguler dan negosiasi ditetapkan pada 24 November 2026, sementara pembayaran dijadwalkan pada 11 Desember 2026.
## Rekomendasi Saham Hari Ini
Berikut rekomendasi teknikal untuk sesi perdagangan hari ini:
– **CMRY** — Buy di rentang 4370–4390 | Target Price 4460–4510 | Stop Loss 4190
– **TRIN** — Buy di rentang 130–132 | Target Price 135–138 | Stop Loss 124
– **KOTA** — Buy di rentang 66–68 | Target Price 71–73 | Stop Loss 64
– **CLEO** — Buy di rentang 382–386 | Target Price 392–398 | Stop Loss 366
– **PNBN** — Buy di rentang 730–740 | Target Price 755–765 | Stop Loss 700
Analisis dan rekomendasi di atas bersifat informatif dan tidak merupakan ajakan untuk membeli atau menjual saham tertentu.