## IHSG Turun Tajam di Sesi Pagi Perdagangan Senin
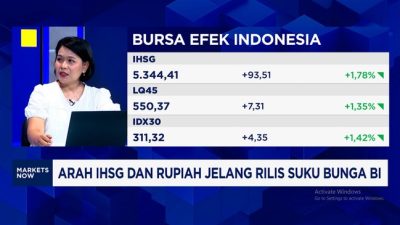
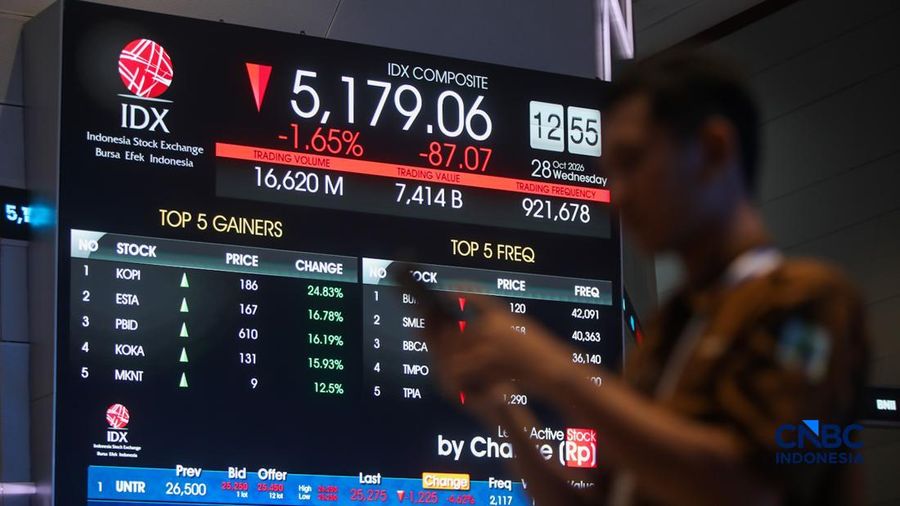
Jakarta — Indeks Harga Saham Gabungan (IHSG) menunjukkan pergerakan melemah pada perdagangan Senin, 16 November 2026. Hingga pukul 10.22 WIB, indeks berada di level 5.283,20, atau turun 61,20 poin (1,15%) dibandingkan penutupan sebelumnya.
Pelemahan sudah terlihat sejak pembukaan. IHSG dibuka di 5.335,44, turun sekitar 0,17%. Di menit-menit awal, pergerakan indeks sempat berfluktuasi tajam sebelum sempat menguat dan menyentuh level tertinggi harian di 5.355,60.
## Tekanan Jual Mendominasi di Pertengahan Sesi
Penguatan di awal sesi tidak bertahan. Memasuki pertengahan perdagangan, tekanan jual semakin dominan sehingga indeks turun secara bertahap. Level terendah harian tercatat di 5.277,81.
Menjelang pukul 10.00 WIB, pelemahan semakin dalam dan IHSG sempat berada di bawah 5.300. Rebound yang terjadi hanya terbatas di kisaran 5.280–5.295, tanpa berhasil kembali ke area 5.300. Pada pukul 10.22 WIB, indeks sempat di 5.290,39 (turun 54,02 poin atau 1,01%), sebelum kembali melemah ke 5.283,20.
Aktivitas perdagangan pada periode tersebut mencatat volume sekitar 202,15 juta lot dengan nilai transaksi sekitar Rp5,06 triliun.
## Sektor dan Saham yang Membebani Indeks
Berdasarkan data Refinitiv, pelemahan IHSG ditopang oleh penurunan sejumlah sektor utama. Sektor material dasar anjlok 3,4%, diikuti sektor energi yang turun 2,9%, serta sektor infrastruktur yang melemah 1,7%.
Saham-saham yang menjadi pemberat IHSG di pertengahan sesi I antara lain PT Bank Central Asia Tbk (BBCA), PT Amman Mineral Internasional Tbk (AMMN), PT Bumi Resources Minerals Tbk (BRMS), PT Merdeka Copper Gold Tbk (MDKA), dan PT Barito Pacific Tbk (BRPT).
Sementara itu, saham yang menopang indeks dan membantu menahan koreksi meliputi PT Astra International Tbk (ASII), PT GoTo Gojek Tokopedia Tbk (GOTO), PT Indofood Sukses Makmur Tbk (INDF), PT MNC Digital Entertainment Tbk (MSIN), dan PT Indokripto Koin Semesta Tbk (COIN).
## Agenda Ekonomi Pekan Ini yang Diwaspadai Pasar
Perdagangan hingga sepekan ke depan diperkirakan cukup padat dengan rilis data perekonomian domestik maupun global. Sejumlah perkembangan penting menjadi perhatian pelaku pasar.
### Evaluasi FTSE Russell
FTSE Russell mencoret 14 saham Indonesia dari indeks global dalam evaluasi Desember 2026. Meski demikian, lembaga tersebut mempertahankan status pasar modal Indonesia sebagai Secondary Emerging Market dan tidak memasukkan Indonesia ke dalam Watch List.
Keputusan ini memberi sinyal campuran. Status klasifikasi tetap terjaga, namun FTSE Russell menilai reformasi pasar modal masih memerlukan waktu untuk membuktikan efektivitasnya, khususnya terkait transparansi data pemegang saham, pengawasan, kriteria pemantauan, dan konsistensi penegakan aturan. Perlakuan terhadap Indonesia dalam evaluasi Desember dinyatakan sama seperti peninjauan September 2026.
### Kondisi APBN hingga Oktober 2026
Pada Jumat sebelumnya, Kementerian Keuangan mengumumkan perkembangan APBN hingga Oktober 2026. Pendapatan negara terus tumbuh, namun pemerintah masih menghadapi tantangan untuk mengejar penerimaan pajak dan menyelesaikan belanja negara dalam dua bulan terakhir tahun berjalan.
Defisit APBN tercatat Rp379,3 triliun, atau setara 1,47% terhadap Produk Domestik Bruto (PDB) hingga 31 Oktober 2026.
### Rilis Data Jepang, Utang Luar Negeri, dan Kebijakan Moneter
Jepang dijadwalkan mengumumkan estimasi awal pertumbuhan ekonomi kuartal III-2026 pada hari yang sama. Data tersebut akan menggambarkan kondisi perekonomian Jepang pada Juli–September, termasuk konsumsi rumah tangga, investasi, dan perdagangan luar negeri, serta dapat memengaruhi arah kebijakan Bank of Japan (BoJ) setelah rangkaian kenaikan suku bunga acuan sepanjang tahun ini.
Bank Indonesia (BI) juga dijadwalkan merilis Statistik Utang Luar Negeri Indonesia periode September 2026. Pada Agustus, posisi utang luar negeri mencapai US$459,3 miliar, tumbuh 5,6% secara tahunan. Utang luar negeri pemerintah tercatat US$220,9 miliar, sementara utang swasta US$195,6 miliar. Rasio utang luar negeri terhadap PDB berada di 30,9%, dengan struktur yang masih didominasi utang berjangka panjang. Rilis September dipantau terutama di tengah tekanan nilai tukar rupiah terhadap dolar AS.
### Keputusan Suku Bunga BI dan Data Inflasi Global
Sentimen domestik utama pekan ini berasal dari keputusan suku bunga Bank Indonesia. BI dijadwalkan mengumumkan hasil Rapat Dewan Gubernur pada Rabu pukul 14.30 WIB, setelah rapat dua hari sejak Selasa. Pada pertemuan Oktober, BI mempertahankan BI Rate di 5,75% untuk keempat kali beruntun. Lending Facility tetap 6,50%, sementara Deposit Facility dinaikkan 25 basis poin menjadi 5,00%.
Di sisi eksternal, zona euro akan mengumumkan angka final inflasi Oktober 2026 pada Rabu pukul 17.00 WIB. Konsensus memperkirakan inflasi tahunan terkonfirmasi di 4,0%, lebih tinggi dari 3,8% pada September.
Risalah rapat Federal Open Market Committee (FOMC) 27–28 Oktober 2026 dijadwalkan terbit pada Rabu, 18 November 2026 pukul 14.00 waktu AS bagian Timur, atau Kamis 19 November pukul 02.00 WIB. Pasar mencermati petunjuk arah kebijakan suku bunga AS menjelang keputusan Desember 2026, termasuk perbedaan pandangan internal The Fed setelah dua pejabat menginginkan kenaikan 25 basis poin pada rapat Oktober, sementara mayoritas mempertahankan kisaran 3,75%–4,00%. Risalah ini berpotensi memengaruhi ekspektasi pasar, pergerakan dolar AS, imbal hasil obligasi pemerintah AS, harga emas, saham global, dan nilai tukar rupiah.
Jepang juga akan merilis data inflasi Oktober 2026 pada Jumat pukul 06.30 WIB. Konsensus memperkirakan inflasi inti (tidak termasuk makanan segar, tetapi masih memasukkan energi) naik menjadi 2,3% secara tahunan dari 2,1% pada September. Perkembangan ini relevan bagi arah kebijakan moneter BoJ.
## Penutup Sesi I
Pada akhir sesi I, IHSG tercatat turun 0,87% ke level 5.297. Pergerakan lanjutan sepanjang pekan diperkirakan masih dipengaruhi rangkaian rilis data ekonomi dan keputusan kebijakan moneter di dalam dan luar negeri.